
 Italiano
 English
 Français
 Español
20.5. Le distribuzioni di Poisson#
Consideriamo un esperimento binomiale nel quale il numero \(n\) di ripetizioni è elevato. Questo fatto non cambia la validità delle formule che descrivono la distribuzione della variabile aleatoria \(X \sim \mathrm B(n, p)\) che conteggia il numero di successi. Consideriamo però il codice che ho introdotto nel Paragrafo 20.2.4 per il calcolo dei quantili, e che riporto qui di seguito per comodità.
from scipy.special import binom

def quantiles(n, p, levels):
    x = 0

    pdf = (1-p)**n
    cdf = pdf
    quantiles = []

    for q in levels:
        while cdf < q:
            pdf *= (n - x) / (x + 1) * p / (1 - p)
            cdf += pdf
            x += 1
        quantiles.append(x)

    return quantiles
Nel corpo della funzione quantiles, la variabile pdf viene inizializzata
al valore che corrisponde a \((1 - p)^n\). Ora, se \(n\) assume un valore elevato.
diciamo dell'ordine delle decine di migliaia, indipendentemente dal valore di
\(p\) è ragionevole il risutato del calcolo della potenza venga memorizzato come
\(0\), tenendo conto della precisione dei numeri in virgola mobile. Analoghe
considerazioni valgono per esempio per il calcolo della funzione di massa di
probabilità. In casi come questo, se il valore elevato di \(n\) è in qualche
modo controbilanciato da un valore basso di \(p\), è possibile introdurre una
nuova famiglia di distribuzioni che permette di approssimare quella di \(X\).
In particolare, fissato \(\lambda \in \mathbb R^+\) consideriamo una successione di variabili aleatorie \(X_1, X_2, \dots\), dove per ogni \(n \in \mathbb N\) si ha \(X_n \sim \mathrm B(n, p_n)\) e \(n p_n = \lambda\). Evitando di considerare la funzione indicatrice sul supporto della distribuzione, per evitare di appesantire la notazione, la funzione di massa di probabilità di una generica variabile di questa successione è tale che
Se ora consideriamo il limite per \(n \to +\infty\),
ognuna delle prime \(n-x\) frazioni tende a \(1\),
il numeratore dell'ultima funzione tende a \(\mathrm e^{-\lambda}\), e
il suo denominatore tende a \(1\),
e dunque la successione delle funzioni di massa di probabilità ha come limite puntuale la seguente funzione
Va notato che questa funzione è la funzione di massa di probabilità di una qualche distribuzione, essendo i sui valori sempre non negativi e valendo
Pertanto, la successione delle distribuzioni binomiali nella quale il parametro \(n\) cresce e, contemporaneamente, il parametro \(p\) diminuisce in modo che il prodotto dei due parametri sia costante converge a un nuovo tipo di distribuzione, che viene detta distribuzione di Poisson. La corrispondente famiglia di distribuzioni è descritta in modo formale nella definizione che segue.
Definizione 49 (La famiglia delle distribuzioni di Poisson)
Fissato \(\lambda \in \mathbb R^+\), la distribuzione definita dalla funzione di massa di probabilità
è detta distribuzione di Poisson di parametro \(\lambda\), e userò la notazione \(X \sim \mathrm P(\lambda)\) per indicare che una variabile aleatoria \(X\) segue una siffatta distribuzione. La famiglia delle distribuzioni di Poisson è definita come l'insieme di tutte queste distribuzioni, al variare dei possibili valori del corrispondente parametro \(\lambda\).
Per analizzare il generico andamento della funzione funzione di massa di probabilità \(f_X\) di una generica variabile aleatoria \(X \sim \mathrm P(\lambda)\), vale la pena studiare il rapporto \(\rho\) tra i valori che essa assume per due valori successivi della relativa specificazione:
così che:
\(\rho > 1\), e quindi \(f_X(x+1; \lambda) > f_X(x; \lambda)\), se e solo se \(x < \lambda - 1\),
\(\rho = 1\), che equivale a \(f_X(x+1; \lambda) = f_X(x; \lambda)\), se e solo se \(x = \lambda - 1\),
\(\rho < 1\) nei casi rimanenti.
import matplotlib.pyplot as plt
import numpy as np
import scipy.stats as st

def poisson_graph(lambda_, ax):
    n = 10
    x = np.arange(0, n+1)

    X = st.poisson(lambda_)
    ax.vlines(x, 0, X.pmf(x))
    ax.plot(x, X.pmf(x), 'o')

fig, axes = plt.subplots(1, 3, sharey=True, figsize=(8, 4))

for lambda_, ax in zip([0.9, 2.7, 3], axes):
    poisson_graph(lambda_, ax)
    ax.set_yticks([0.1, 0.2, 0.3, 0.4])
    ax.set_xlabel(fr'$\lambda = {lambda_!r}$')
fig
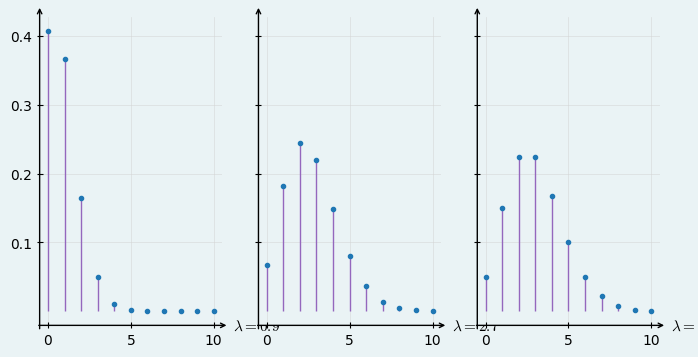
Figura 82 Grafici della funzione di massa di probabilità per le distribuzioni di Poisson di parametro \(0.9\) (sinistra), \(2.7\) (centro) e \(3\) (destra).#
Tenuto conto del fatto che le specificazioni \(x\) assumono valori interi non negativi, da queste relazioni si ricava che in funzione di \(\lambda\) si hanno tre differenti situazioni possibili, illustrate in Figura 82:
se \(\lambda \not\in \mathbb N\) e \(\lambda < 1\), \(f_X(0; \lambda)\) rappresenta il massimo valore di massa di probabilità, la relativa funzione è strettamente decrescente e \(0\) è la moda della distribuzione;
lambda_ = 2.2
i = 2

fig,ax = plt.subplots(figsize=(5, 1))

ax.plot([i-1.5, i+1.5], [0, 0], 'k')

ax.set_xticks([])
ax.set_yticks([])

s  = -1
spacing = {-1: -.4, 1: .2}
for x, l in zip([i-1, lambda_-1, i, lambda_, i+1],
                [r'$i-1$', r'$\lambda - 1$', r'$i$', r'$\lambda$', r'$i+1$']):
    ax.plot([x] * 2, [-.1, .1], 'k')
    ax.text(x, spacing[s], l, ha='center', fontsize=18)
    s *= -1

ax.set_ylim([-.5, .5])
ax.axis('off')
fig
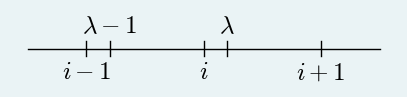
quando \(\lambda \not\in \mathbb N\) ma \(\lambda > 1\), la funzione di massa di probabilità è inizialmente crescente e ha un massimo nel valore modale \(\lceil \lambda \rceil\) (come evidenziato nella nota a margine;
quando \(\lambda \in \mathbb N\) la situazione è simile al punto precedente, ma in questo caso vi sono due valori modali: \(\lambda - 1\) e \(\lambda\).
Così come nel caso della distribuzione binomiale, non è possibile esprimere analiticamente la funzione di ripartizione \(F_X\) se non in termini di una somma che coinvolge la funzione di massa di probabilità:
La Figura 83 mostra la sovrapposizione delle funzioni di massa di probabilità e di ripartizione di una generica distribuzione di Poisson. Nella versione interattiva del libro è possibile modificare il valore di \(\lambda\) e visualizzare interattivamente come cambiano i grafici delle due funzioni.
import matplotlib.pyplot as plt
import numpy as np
import scipy.stats as st
from pyscript import display
from pyscript.web import page, when

fig_1, ax_1 = plt.subplots()

lambda_1 = float(page['#lambda'][0].value)
P_1 = st.poisson(lambda_1)

x_1 = np.arange(0, 11)
y_1 = P_1.pmf(x_1)

cdf_y = [0] + list(P_1.cdf(x_1))
cdf_xmin = list(range(-1, 11))
cdf_xmax = list(range(0, 11)) + [20]
cdf = ax_1.hlines(cdf_y, cdf_xmin, cdf_xmax)
pmf_lines = ax_1.vlines(x_1, 0, y_1, color='k')
pmf_dots = ax_1.plot(x_1, y_1, 'o')[0]

ax_1.set_xlabel('$x$', fontsize=12, ha='right')
ax_1.set_ylabel('$f, F$', fontsize=12, rotation=0)
ax_1.set_xlim(-1, 11)
ax_1.set_ylim(0, 1.1)
ax_1.set_xticks(range(0, 12, 2))

@when("input", "#lambda")
def poisson_plot(event):
    lambda_1 = float(page['#lambda'][0].value)
    page['#lambda-value'][0].innerHTML = f'{lambda_1:.1f}'

    P_1 = st.poisson(lambda_1)

    x_1 = np.arange(0, 11)
    y_1 = P_1.pmf(x_1)

    cdf_y = [0] + list(P_1.cdf(x_1))
    cdf_xmin = list(range(-1, 11))
    cdf_xmax = list(range(0, 11)) + [20]
    cdf_segments = [[[xmin, y_val], [xmax, y_val]]
                    for y_val, xmin, xmax in zip(cdf_y, cdf_xmin, cdf_xmax)]

    cdf.set_segments(cdf_segments)

    # Update PMF vertical lines
    pmf_segments = [[[xi, 0], [xi, yi]] for xi, yi in zip(x_1, y_1)]
    pmf_lines.set_segments(pmf_segments)

    pmf_dots.set_data(x_1, y_1)

    display(fig_1, target='graph-2', append=False)


display(fig_1, target='graph-2', append=False)
Figura 83 Grafico delle funzioni di massa di probabilità e di ripartizione del modello di Poisson.#

Figura 84 Ritratto di Siméon Denis Poisson (immagine di pubblico dominio, disponibile su wikimedia).#
Nomenclatura
La distribuzione di Poisson prende il suo nome da quello del matematico e fisico francese Siméon Denis Poisson, ritratto nella Figura 84. In effetti, tale distribuzione è descritta nel suo libro «Recherches sur la probabilité des jugements en matière criminelle et en matière civile» pubblicato nel 1837, sebbene fosse già presente nell'articolo scientifico «Probabilitate Eventuum in Ludis a Casu Fortuito Pendentibus» pubblicato nel 1711 da un altro matematico francese, Abraham de Moivre. Come per il caso della distribuzione di Bernoulli, è relativamente frequente l'uso dell'aggettivo «poissoniano» per indicare questa distribuzione, così come i concetti matematici a essa collegati.
20.5.1. Valore atteso e varianza della distribuzione di Poisson#
Abbiamo visto come una distribuzione di Poisson di parametro \(\lambda\) sia il risultato della convergenza di una successione di distribuzioni binomiali di parametri \(n\) e \(p_n\), ognuna caratterizzata dalla relazione \(n p_n = \lambda\). Essendo pertanto il valore atteso di ognuna di queste distribuzioni esattamente uguale a \(\lambda\), è ragionevole aspettarsi che lo stesso valga per la distribuzione di Poisson che rappresenta il limite della successione. Ciò è quello che effettivamente accade, come dimostrato nel seguente teorema.
Teorema 46
Dati \(\lambda \in \mathbb R^+\) e \(X \sim \mathrm P(\lambda)\), \(\mathbb E(X) = \lambda\).
Dimostrazione.
Applicando la definizione di valore atteso di variabile aleatoria si ottiene
dove nel terzo passaggio l'indice \(x=0\) è omesso dalla sommatoria perché l'addendo corrispondente è nullo, e nel quarto passaggio è stata applicata la trasformazione \(y = x - 1\).
Il valore della varianza in una distribuzione di Poisson non si riesce a ottenere in modo altrettanto intuitivo, ed è necessario calcolarlo in modo formale, per esempio nel modo descritto dal seguente teorema.
Teorema 47
Dati \(\lambda \in \mathbb R^+\) e \(X \sim \mathrm P(\lambda)\), \(\mathrm{Var}(X) = \lambda\).
Dimostrazione.
Il momento secondo della distribuzione è uguale a
Pertanto la varianza della distribuzione sarà \(\mathrm{Var}(X) = \mathbb E\left( X^2 \right) - \mathbb E(X) ^2 = \lambda^2 + \lambda - \lambda^2 = \lambda\).
20.5.2. Momenti della distribuzione di Poisson (*)#
La funzione generatrice dei momenti di una generica distribuzione di Poisson ha una particolare forma, nella quale compare un doppio elevamento a potenza, come ottenuto nel seguente risultato.
Teorema 48
Dato \(\lambda \in \mathbb R^+\), la funzione generatrice dei momenti di una variabile aleatoria \(X \sim \mathrm P(\lambda)\) assume la seguente forma:
Dimostrazione.
Dalla definizione di funzione generatrice dei momenti si ottiene
dove il valore della somma infinita è ottenuto considerando lo sviluppo in serie di Taylor dell'elevamento alla potenza di \(\mathrm e\), centrata in \(0\).
La particolare forma analitica della funzione generatrice dei momenti permette di dimostrare che la distribuzione di Poisson è riproducibile, come dettagliato nel seguente teorema.
Teorema 49
Dati \(n \in \mathbb N\) e \(\lambda_1, \dots, \lambda_n \in \mathbb R^+\), per ogni \(i = 1, \dots, n\) sia \(X_i \sim \mathrm P(\lambda_i)\). Se le variabili aleatorie appena definite sono tra loro indipendenti, allora \(Y \coloneqq \sum_{i=1}^n X_i \sim \mathrm P(\sum_{i=1}^n \lambda_i)\).
Dimostrazione.
L'indipendenza delle \(X_i\) permette di esprimere la funzione generatrice dei momenti di \(Y\) come prodotto di quelle delle \(X_i\):
e il risultato ottenuto coincide con la funzione generatrice dei momenti di una distribuzione di Poisson di parametro \(\sum_{i=1}^n \lambda_i\).
Il calcolo delle derivate di \(m_X\) si può esprimere in un'elegante forma ricorrente, infatti
e più in generale
Calcolando le prime due derivate in zero si ottengono i primi due momenti: \(\mu'_1 = \lambda\) e \(\mu'_2 = \lambda + \lambda^2\), in coerenza con quanto abbiamo già visto per il calcolo di media e varianza di questa distribuzione. I successivi due momenti sono
Per calcolare i momenti centrali, introduciamo \(Y \coloneqq X - \lambda\) e
calcoliamo le derivate della funzione generatrice dei momenti di \(Y\)
applicando il teo-central-moments:
Azzerando le prime due quantità si ottiene, come atteso, \(0\) (il valore atteso di una variabile aleatoria alla quale è stato sottrato il suo valore atteso) e \(\lambda\) (la varianza della distribuzione di Poisson). Azzerando le rimanenti due si ottengono i relativi momenti centrali:
e pertanto la skewness della distribuzione di Poisson è uguale a
che risulta sempre positiva, riflettendo il fatto che indipendentemente dal valore del suo parametro, la massa di probabilità della distribuzione è concentrata in modo relativamente vicino a \(0\), ma è sempre presente una coda infinita a destra. Analogamente, la curtosi è
che anche in questo caso è un valore positivo: la distribuzione di Poisson è dunque sempre leptocurtica, e la ragione è dovuta alla presenza della coda a destra che non è controbilanciata da un'analoga coda a sinistra. Va anche sottolineato che la curtosi è per questa distribuzione sempre uguale al quadrato della skewness, e ciò facilita la scrittura del codice alla base della Figura 85 che illustra il grafico skewness-curtosi per la famiglia delle distribuzioni di Poisson.
import matplotlib.pyplot as plt
import numpy as np

fig, ax = plt.subplots()

skewness = np.linspace(0.001, 10, 500)
kurtosis = skewness**2
ax.plot(skewness, kurtosis)
fig
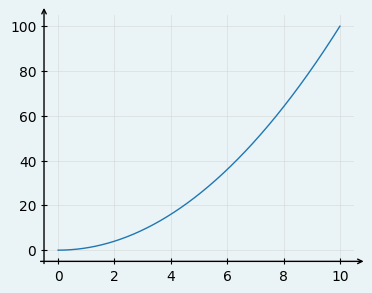
Figura 85 Il grafico skewness-curtosi per la famiglia delle distribuzioni di Poisson.#