
 Italiano
 English
 Français
 Español
20.3. Le distribuzioni uniformi discrete#
Dopo quello di Bernoulli, l'esperimento casuale più semplice è molto probabilmente quello in cui \(\Omega\) contiene un numero finito di esiti caratterizzati dal fatto che la probabilità dei relativi eventi elementari è costante. Abbiamo visto come il relativo spazio di probabilità, che viene per ovvie ragioni detto equiprobabile, permette di modellare varie situazioni del mondo reale come ad esempio quelle relative a molti giochi d'azzardo. In questi casi, posto \(\Omega = \{ e_1, \dots, e_n\}\), la variabile aleatoria \(X: \Omega \to \{ 1, \dots, n \}\) tale che \(X(e_i) = i\) per ogni \(i = 1, \dots, n\), che dunque associa agli esiti un numero intero progressivo partendo da \(1\), è caratterizzata da una distribuzione appartenente alla famiglia uniforme discreta, definita qui di seguito.
Definizione 47
Fissato \(n \in \mathbb N\), la distribuzione uniforme discreta di parametro \(n\) è definita dalla funzione di massa di probabilità
Per indicare che una variabile aleatoria \(X\) segue una siffatta distribuzione utilizzerò la notazione \(X \sim \mathrm U(N)\). L'insieme di tutte le distribuzioni uniformi discrete al variare del relativo parametro prende il nome di famiglia delle distribuzioni uniformi continue.
Chiaramente, l'equiprobabilità degli esiti nell'esperimento casuale che origina una variabile aleatoria uniforme discreta si riflette nell'equiprobabilità per le corrispondenti specificazioni. Come conseguenza, la funzione di ripartizione aumenta in modo costante, tenendo conto del suo andamento costante a tratti.
Teorema 39
Datpo \(n \in \mathbb N\), la funzione di ripartizione di una variabile aleatoria \(X \sim \mathrm U(n)\) è tale che
Dimostrazione.
Chiaramente, per ogni \(x < 1 \) si ha \(F_X(x; n) = 0\) in quanto l'evento \(X \leq x\) ha probabilità nulla, tenuto conto del fatto che le specificazioni della distribuzione uniforme discreta partono da \(1\). Sempre a causa del fatto che le specificazioni sono numeri interi, inoltre, per ogni \(x \in [1, n]\) gli eventi \(X \leq x\) e \(X \leq \lfloor x \rfloor\) sono equivalenti e dunque hanno la stessa probabilità, per cui
Infine, per ogni \(x > 1\) si ha \(F_X(x; n) = 1\) in quanto \(x\) è maggiore della massima specificazione della variabile aleatoria. Mettendo insieme questi tre casi si ottiene la tesi.
20.3.1. Valore atteso e varianza della distribuzione uniforme discreta#
Il valore atteso e la varianza per le distribuzioni appartenenti alla famiglia uniforme discreta si calcolano in modo abbastanza semplice, sfruttando alcune sommatorie notevoli.
Teorema 40
Dato \(n \in \mathbb N\) e una variabile aleatoria \(X \sim \mathrm U(n)\),
Dimostrazione.
Applicando la definizione di valore atteso si ha
dove il penultimo passaggio sfrutta la formula nota (A.1).
In modo analogo si calcola anche la varianza di questa distribuzione.
Teorema 41
Dato \(n \in \mathbb N\) e una variabile aleatoria \(X \sim \mathrm U(n)\),
Dimostrazione.
Il momento secondo si calcola in modo analogo al valore atteso:
dove il penultimo passaggio si basa sull'applicazione di (A.2). Applicando a questo punto (19.11) si ottiene
da cui si ottiene la tesi.
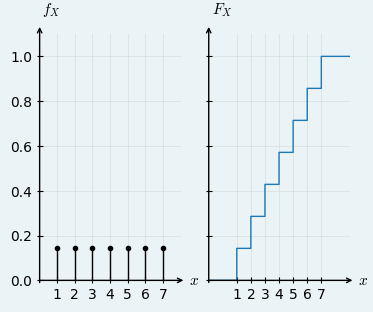
Come nel caso delle altre distribuzioni discrete, i grafici delle funzioni di massa di probabilità e di ripartizione corrispondono rispettivamente a un grafico a bastoncini e alla visualizzazione di una funzione costante a tratti, come mostrato in Figura 71. Anche in questo caso, è possibile modificare il valore di \(n\) per visualizzare come cambiano questi due grafici.
import matplotlib.pyplot as plt
import numpy as np
from pyscript import display
from pyscript.web import page, when


n_1 = int(page['#n'][0].value)

x_1 = np.arange(1, n_1 + 1)
y_1 = np.ones(n_1) / n_1
cdf_1 = y_1.cumsum()

fig_1, ax_1 = plt.subplots()

cdf_y = [0] + list(cdf_1)
cdf_xmin = list(range(0, n_1 + 1))
cdf_xmax = list(range(1, n_1 + 1)) + [20]
cdf = ax_1.hlines(cdf_y, cdf_xmin, cdf_xmax)
pmf_lines = ax_1.vlines(x_1, 0, y_1, color='k')
pmf_dots = ax_1.plot(x_1, y_1, 'o')[0]

ax_1.set_xlabel('$x$', fontsize=12, ha='right')
ax_1.set_ylabel('$f, F$', fontsize=12, rotation=0)
ax_1.set_xlim(-1, 21)
ax_1.set_ylim(0, 1.1)
ax_1.set_xticks(range(0, 21, 2))

@when("input", "#n")
def uniform_plot(event):
    n_1 = int(page['#n'][0].value)
    page['#n-value'][0].innerHTML = f'{n_1}'

    x_1 = np.arange(1, n_1 + 1)
    y_1 = np.ones(n_1) / n_1
    cdf_1 = y_1.cumsum()

    cdf_y = [0] + list(cdf_1)
    cdf_xmin = list(range(0, n_1 + 1))
    cdf_xmax = list(range(1, n_1 + 1)) + [20]
    cdf_segments = [[[xmin, y_val], [xmax, y_val]]
                    for y_val, xmin, xmax in zip(cdf_y, cdf_xmin, cdf_xmax)]

    cdf.set_segments(cdf_segments)

    # Update PMF vertical lines
    pmf_segments = [[[xi, 0], [xi, yi]] for xi, yi in zip(x_1, y_1)]
    pmf_lines.set_segments(pmf_segments)

    pmf_dots.set_data(x_1, y_1)

    display(fig_1, target='graph-1', append=False)

display(fig_1, target='graph-1', append=False)
Figura 71 I grafici delle funzioni di massa di probabilità e di ripartizione per il modello uniforme discreto.#
20.3.2. Momenti della distribuzione uniforme discreta (*)#
Dato \(n \in \mathbb N\), per ogni \(t \in \mathbb R\) vale
L'ultima sommatoria ottenuta rappresenta la somma parziale della serie geometrica, pertanto
La funzione generatrice dei momenti di una variabile aleatoria \(X \sim \mathrm U(n)\) è quindi individuata da
Nel caso delle distribuzioni uniformi continue, in realtà, calcolare i momenti utilizzando la corrispondente funzione generatrice risulta abbastanza scomodo, perché calcolare le derivate di quest'ultime non è particolarmente agevole. Diventa invece relativamente meno complesso applicare direttamente le definizioni di momento e di momento centrale. Per quanto riguarda la prima categoria di momenti si avrà quindi, per ogni \(i \in \mathbb N\),
da cui segue immediatamente, ricordando le formule da (A.1) a (A.4),
Anche il calcolo del momento centrale \(i\)-esimo si può effettuare in modo relativamente agevole, calcolando direttamente \(\mathbb E\left( \left( X - \frac{n+1}{2} \right)^i \right)\) e ottenendo
La seconda uguaglianza conferma quanto già sappiamo relativamente alla varianza della distribuzione. Non ho calcolato il momento centrale terzo perché la distribuzione è chiaramente simmetrica attorno al suo valore atteso e quindi questo momento si annulla, così come è nulla la skewness della distribuzione. Il quarto momento permette infine di ottenere che la curtosi della distribuzione è
che è negativa per ogni intero \(n > 1\). Escludendo quindi il caso \(n=1\), nel quale peraltro la distribuzione degenera in una costante, le distribuzioni uniformi discrete sono sempre bradicurtiche: se confrontate con una distribuzione normale di pari valore atteso e varianza, tendono a produrre meno valori fuori scala. Questa cosa è abbastanza ovvia, tenuto conto del fatto che, a differenza di quella normale, la distribuzione uniforme discreta ha un supporto finito. La figura Figura 72 mostra il grafico skewness-curtosi per la famiglia delle distribuzioni uniformi discrete.
fig, ax = plt.subplots()

n = np.arange(2, 10)
skewness = [0] * len(n)
kurtosis = -6/5 * (n**2 + 1) / (n**2 - 1)

ax.plot(skewness, kurtosis, 'o')
fig
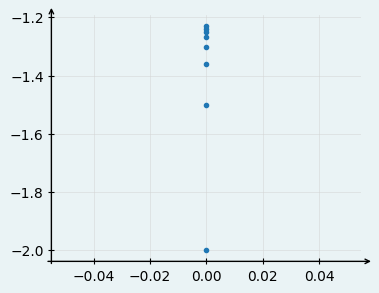
Figura 72 Grafico skewness-curtosi per il modello uniforme discreto.#
20.3.3. Quantili della distribuzione uniforme discreta (*)#
A partire dalla forma analitica per la funzione di ripartizione ottenuta all'inizio del Paragrafo, si ricava la seguente relazione che vale per qualsiasi quantile della distribuzione uniforme discreta: ricordando che fissati \(n \in \mathbb N\) e \(X \sim \mathrm U(n)\) vale
e che per ogni \(q \in [0, 1]\) il quantile di livello \(q\) è definito come \(x_q = \arg\min_x \{F_X(x; n) \geq q \}\), si hanno i seguenti casi:
se \(q < 1/n\), per ogni \(x < 1\) si ha \(F_X(x; n) = 0 < q\), e quindi non esiste il corrispondente quantile;
se \(q = i / n\) per qualche \(i \in \{ 1, 2, \dots, n \}\), si ha \(x_q = \arg\min_x \{ \lfloor x \rfloor \geq i \} = i = nq\);
nei casi rimanenti si ha necessariamente che \(q = \frac{i}{n} + \epsilon\) per qualche \(i \in \{ 1, 2, \dots, n-1 \}\) e qualche \(\epsilon \in (0, \frac{1}{n})\), e pertanto
Riassumendo, \(x_q = \lceil nq \rceil\) per ogni \(q \in (1/n, 1]\), mentre in tutti gli altri casi il quantile non esiste. La Figura 73 e la Figura 74 illustrano i diagrammi a scatola per due distribuzioni uniformi discrete, rispettivamente di parametro \(n = 40\) e \(n = 10\).
def unif_discr_quantile(q, n):
    if q < 1/n:
        raise ValueError(f'the quantile of a uniform discrete distribution '
                         f'of parameter {n!r} does not exist for all levels '
                         f'smaller than {1/n!r}.')
    return int(np.ceil(n*q))

def unif_discr_bp(n):

    fig, ax = plt.subplots(figsize=(6, 0.3))

    third_quartile = unif_discr_quantile(0.75, n)
    median = unif_discr_quantile(0.5, n)
    first_quartile = unif_discr_quantile(0.25, n)

    lw = 1
    height = 0.2

    ax.plot([median, median], [-height, height], c='k', linewidth=1.5)

    ax.plot([1, 1], [-.1, .1], c='k', linewidth=lw)
    ax.plot([1, first_quartile], [0, 0], c='k', linewidth=lw)

    ax.plot([first_quartile, first_quartile], [-height, height],
            c='k', linewidth=lw)

    ax.plot([third_quartile, third_quartile], [-height, height],
            c='k', linewidth=lw)

    ax.plot([first_quartile, third_quartile], [height, height],
            c='k', linewidth=lw)
    ax.plot([first_quartile, third_quartile], [-height, -height],
            c='k', linewidth=lw)

    ax.plot([third_quartile, n], [0, 0], c='k', linewidth=lw)
    ax.plot([n, n], [-.1, .1], c='k', linewidth=lw)

    ax.text(1, -0.4, '1', ha='center')
    ax.text(n, -0.4, f'{n}', ha='center')

    ax.text(median, -0.5,
            f'{median}',
            ha='center')

    ax.text(first_quartile, 0.4,
            f'{first_quartile}',
            ha='center')

    ax.text(third_quartile, 0.4,
            f'{third_quartile}',
            ha='center')

    ax.axis('off')
    pad = .5
    ax.set_xlim(0-pad, third_quartile*1.5+pad)

    return fig

fig = unif_discr_bp(40)
fig
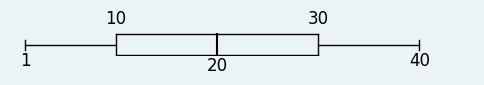
Figura 73 Il grafico a scatola per la distribuzione uniforme discreta di parametro \(n=40\).#
fig = unif_discr_bp(10)
fig
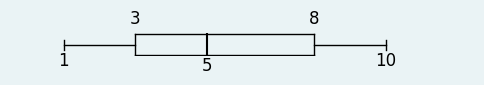
Figura 74 Il grafico a scatola per la distribuzione uniforme discreta di parametro \(n=10\).#
20.3.4. La forma generalizzata della distribuzione uniforme discreta (*)#
Nel caso in cui gli \(n\) esiti possibili di un esperimento equiprobabile vengano trasformati in interi successivi, ma senza necessariamente partire da \(1\), la distribuzione della variabile aleatoria \(X\) che ne risulta è leggermente diversa rispetto a quella che abbiamo finora studiato. Ciò è dovuto al fatto che, se indichiamo con \(a \in \mathbb Z\) la più piccola delle immagini degli esiti, il supporto della variabile aleatoria diventa ora l'insieme \(\{a, a+1, \dots, a+n \}\), o equivalentemente l'insieme di tutti i numeri interi compresi tra \(a\) e \(b = a + n\), estremi inclusi. Per brevità mi riferirò a tale insieme chiamandolo intervallo discreto[1] e indicandolo tramite la notazione \([a..b]\). Fissati \(a, b \in \mathbb Z\) con \(a < b\), dirò che una variabile aleatoria \(X\) segue una distribuzione uniforme discreta generalizzata su \([a..b]\), abbreviandolo tramite la notazione \(X \sim \mathrm U([a..b])\), se la sua funzione di massa di probabilità è tale che per ogni \(x \in \mathbb R\)
Si può facilmente verificare che la variabile aleatoria \(X' = X - a + 1\) segue una distribuzione uniforme discreta di parametro \(b - a + 1\). Pertanto la funzione di ripartizione per \(X'\) coincide con la funzione costante a tratti che si ottiene considerando la funzione di ripartizione di \(X\) e traslandola a destra di una quantità pari ad \(a - 1\), ottenendo dunque una funzione costante a tratti che è inizialmente nulla e cresce di una quantità \(\frac{1}{b - a + 1}\) in corrispondenza di ogni intero nell'insieme \([a..b]\). Inoltre il valore atteso della distribuzione generalizzata è
e si posiziona correttamente nel punto medio del più piccolo intervallo che contiene il supporto della variabile aleatoria. Infine, essendo la varianza insensibile alle traslazioni si avrà che
20.3.5. Implementazione dellla distribuzione uniforme discreta#
L'implementazione delle distribuzioni uniformi discrete in scipy.stats
passa attraverso la funzione randint, che in realtà permette di
fare riferimento alla formulazione descritta nel
Paragrafo 20.3.4. In particolare, l'invocazione
di randint(a, b) restituisce un oggetto relativo alla
distribuzione uniforme discreta sull'insieme \(\{a, \dots, b-1\}\). Pertanto,
specificando come argomenti di questa funzione rispettivamente \(1\) e \(n-1\)
si ottiene un oggetto collegato alla distribuzione \(\mathrm U(n)\), come
esemplificato nella cella seguente, il cui codice visualizza i grafici
delle funzioni di massa di probabilità e di ripartizione nel caso \(n=7\) già
illustrato in precedenza.
import scipy.stats as st

n = 7
fig, axes = plt.subplots(1, 2, sharey=True)

(ax_pdf, ax_cdf) = axes
X = st.randint(1, n+1)
x = np.arange(-1, n+2, 0.01)
observations = np.arange(1, n+1)

ax_cdf.step(x, X.cdf(x))
ax_pdf.vlines(observations, 0, X.pmf(observations), color='k')
ax_pdf.plot(observations, X.pmf(observations), 'o', color='k')

for ax in axes:
    ax.set_ylim(0, 1.1)
    ax.set_xticks(observations)
    ax.set_xlabel(r'$x$')

ax_cdf.set_ylabel(r'$F_X$', rotation='horizontal')
ax_pdf.set_ylabel(r'$f_X$', rotation='horizontal')

ax_cdf.set_xlim(-1, n+2)
ax_pdf.set_xlim(0, n+1)

fig
La Figura 75 mostra inoltre come utilizzare il
metodo rvs su un oggetto relativo a una distribuzione uniforme discreta, così
da simulare l'osservazione di \(5000\) sue specificazioni, il cui grafico delle
frequenze relative viene confrontato con quello della rispettiva funzione di
massa di probabilità. Nella versione interattiva del libro è possibile
modificare il valore del parametro \(n\), preimpostato a \(7\).
import pandas as pd
import scipy.stats as st

fig_sim, ax_sim = plt.subplots()
console.log('uno'

@when("input", "#n-sim, #m-sim")
def discrete_uniform_simulation(event):

    n_sim = int(page['#n-sim'][0].value)
    page['#n-sim-value'][0].innerHTML = f'{n_sim}'
    m_sim = int(page['#m-sim'][0].value)

    U_sim = st.randint(1, n_sim + 1)
    x_sim = U_sim.rvs(m_sim)

    freq_sim = pd.Series(x_sim).value_counts(normalize=True)
    freq_sim = freq_sim.reindex(np.arange(1, n_sim + 1), fill_value=0).values

    ax_sim.clear()
    x_sim = np.arange(1, n_sim + 1)
    ax_sim.bar(x_sim, freq_sim, facecolor='lightgray', edgecolor='gray', width=.1)

    ax_sim.vlines(x_sim, 0, U_sim.pmf(x_sim))
    ax_sim.plot(x_sim, U_sim.pmf(x_sim), 'o')

    ax_sim.set_xlim(-1, 21)
    ax_sim.set_ylim(0, 1.1)

    display(fig_sim, target='graph-2', append=False)

discrete_uniform_simulation(None)
Figura 75 Diagramma a barre delle frequenze di un insieme di osservazioni estratte da un modello uniforme discreto, sovrapposto al diagramma a bastoncini della corrispondente funzione di massa di probabilità.#